
ESRS E5 révisée : se préparer au reporting CSRD
La CSRD (directive (UE) 2022/2464) oblige les entreprises à publier dans leur rapport de gestion des informations sur leurs impacts environnementaux et sociaux, ainsi que sur les risques et opportunités financiers que les enjeux environnementaux et sociaux représentent pour elles. Ces informations sont établies selon des normes européennes, les ESRS, dont la norme ESRS E5 sur l’utilisation des ressources et l’économie circulaire.
Depuis la directive Omnibus (UE) 2026/470, la CSRD ne s’applique plus qu’aux entreprises et aux groupes qui dépassent à la fois 1 000 salariés et 450 millions d’euros de chiffre d’affaires net, pour les exercices ouverts à partir du 1er janvier 2027. Pour ces entreprises, la norme ESRS E5 a été révisée par le règlement délégué (UE) 2026/1563, qui s’applique aux mêmes exercices. Elle demande moins de points de données et concentre le reporting sur les matériaux clés et les produits clés : l’entreprise doit donc connaître précisément les flux de ces matériaux et de ces produits.
Les entreprises sorties du périmètre restent concernées indirectement lorsqu’elles fournissent une entreprise soumise à la CSRD : celle-ci peut leur demander des informations, dans une limite fixée par la directive.
La norme ESRS E5 révisée
ESRS E5 s’applique lorsque l’utilisation des ressources et l’économie circulaire sont matérielles pour l’entreprise. La norme compte cinq exigences de publication : trois sur la gestion de ce thème par l’entreprise (politiques, actions, cibles) et deux sur ses flux de matières (flux entrants, flux sortants).
E5-1
Politiques
Les politiques de l’entreprise sur l’utilisation des ressources et l’économie circulaire, et la façon dont elle intègre les principes de l’économie circulaire ou les exigences d’écoconception dans ses produits clés et ses services circulaires.
E5-2
Actions et ressources
Les principales actions engagées et les moyens qui leur sont consacrés.
E5-3
Cibles
Les objectifs de l’entreprise en matière d’utilisation des ressources et d’économie circulaire.
E5-4
Flux entrants
Les matériaux clés utilisés et les matières premières critiques ou stratégiques qu’ils contiennent ; leur poids total ; la répartition par matériau ; la part de ressources secondaires.
E5-5
Flux sortants
Pour les produits clés : durabilité attendue, réparabilité, taux de recyclabilité à la conception des produits et de leurs emballages. Pour les déchets : flux, poids total, part détournée de l’élimination et part éliminée (selon le mode de traitement et le caractère dangereux), part dont la destination finale est inconnue, déchets radioactifs.
Preparer le reporting CSRD sur l’économie circulaire
La préparation suit l’ordre dans lequel les exigences dépendent les unes des autres. L’évaluation de double matérialité décide si ESRS E5 s’applique. Si c’est le cas, le choix des matériaux et produits clés délimite les données à publier, et ce périmètre détermine ce qu’il faut collecter.
Évaluer la double matérialité du thème « utilisation des ressources et économie circulaire »
Le thème « utilisation des ressources et économie circulaire », couvert par ESRS E5, est matériel pour l’entreprise dans deux cas : l’entreprise a des impacts importants sur les ressources, par ses achats de matières, ses produits ou ses déchets (matérialité d’impact) ; ou la disponibilité et le coût des ressources créent pour elle des risques ou des opportunités financiers importants (matérialité financière).
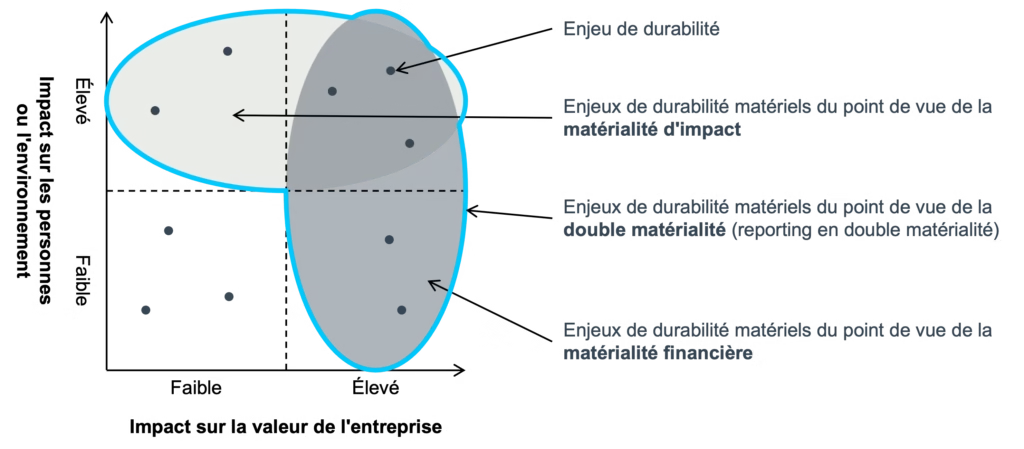
Lorsque la stratégie et le modèle économique de l’entreprise suffisent à trancher, elle peut conclure directement. Dans le cas contraire, elle doit identifier ses impacts, risques et opportunités liés à ce thème et évaluer chacun d’eux (ESRS 1, § 27). L’évaluation n’est ensuite revue qu’en cas de changement important (ESRS 1, § 34) : une conclusion de non-matérialité n’étant pas réexaminée chaque année, elle doit être argumentée dès le départ.
Choisir les matériaux clés et les produits clés
Les exigences sur les flux (E5-4 et E5-5) ne portent que sur eux, et la norme ne fixe pas de critère pour les désigner. L’entreprise fait donc ce choix elle-même et doit pouvoir le justifier. Pour chaque matériau retenu, elle doit aussi savoir s’il contient des matières premières critiques ou stratégiques au sens du règlement (UE) 2024/1252, ce qui demande des informations sur sa composition.
Formaliser les politiques, les actions et les cibles
L’exigence E5-1 demande d’expliquer comment les principes de l’économie circulaire ou l’écoconception sont intégrés aux produits clés. L’entreprise doit donc disposer d’une stratégie circulaire écrite, dont découlent les actions (E5-2) et les objectifs (E5-3).
Organiser la collecte des données de flux
Les données à réunir sont le poids des matériaux clés et la part de ressources secondaires, la durabilité, la réparabilité et la recyclabilité des produits clés, et les quantités de déchets par mode de traitement. Une partie de ces données vient des fournisseurs et des prestataires de traitement des déchets. Lorsqu’elles ne peuvent pas être obtenues sans coût ou effort excessif, l’entreprise peut utiliser des moyennes sectorielles ou régionales (ESRS 1, § 32-33). Pendant ses trois premières années de reporting, elle peut aussi publier sans certaines informations de la chaîne de valeur, à condition d’expliquer pourquoi elles manquent et comment elle compte les obtenir.
Entreprises hors périmètre : ce que vos clients peuvent vous demander
Une entreprise de 1 000 salariés ou moins qui fait partie de la chaîne de valeur d’une entreprise soumise à la CSRD est une « entreprise protégée » au sens de la directive 2026/470. Son client ne peut pas lui demander plus d’informations que ce que prévoit la norme volontaire adoptée par la Commission (règlement délégué (UE) 2026/1560). Elle peut refuser de fournir des informations qui dépassent ce plafond, et une autodéclaration suffit à justifier son statut.
Le plafond limite les demandes, mais il ne les supprime pas. Un client soumis à E5 a besoin de données sur les matériaux et les déchets de sa chaîne de valeur, et il s’adressera à ses fournisseurs dans le cadre de la norme volontaire. Cette norme comprend un module de base et un module complet. Un fournisseur qui prépare un rapport volontaire selon cette norme peut répondre à tous ses clients avec un seul jeu de données.
Comment nous pouvons vous aider?
Nous avons aidé plusieurs clients à préparer les informations sur l’utilisation des ressources et l’économie circulaire conformément au standard ESRS E5.
Préparer la publication E5
Pour une entreprise de la chimie, nous avons organisé un atelier d’une journée consacré à la préparation de sa publication.
Évaluer la matérialité
Pour un fabricant international d’équipements industriels, nous avons mené l’évaluation en quatre ateliers, avant deux réunions de validation avec le conseil d’administration.
Définir la stratégie économie circulaire
Pour un fabricant de matériaux de construction qui n’avait pas de stratégie circulaire, nous avons défini les politiques, les actions et les objectifs demandés par les exigences E5-1 à E5-3.
Structurer la collecte des données de flux
Pour un fabricant d’emballages grand public dont le système d’information ne permettait pas de suivre ces données, nous avons conçu la collecte des données de flux entrants et sortants.
Contactez nos consultants en économie circulaire pour en savoir plus