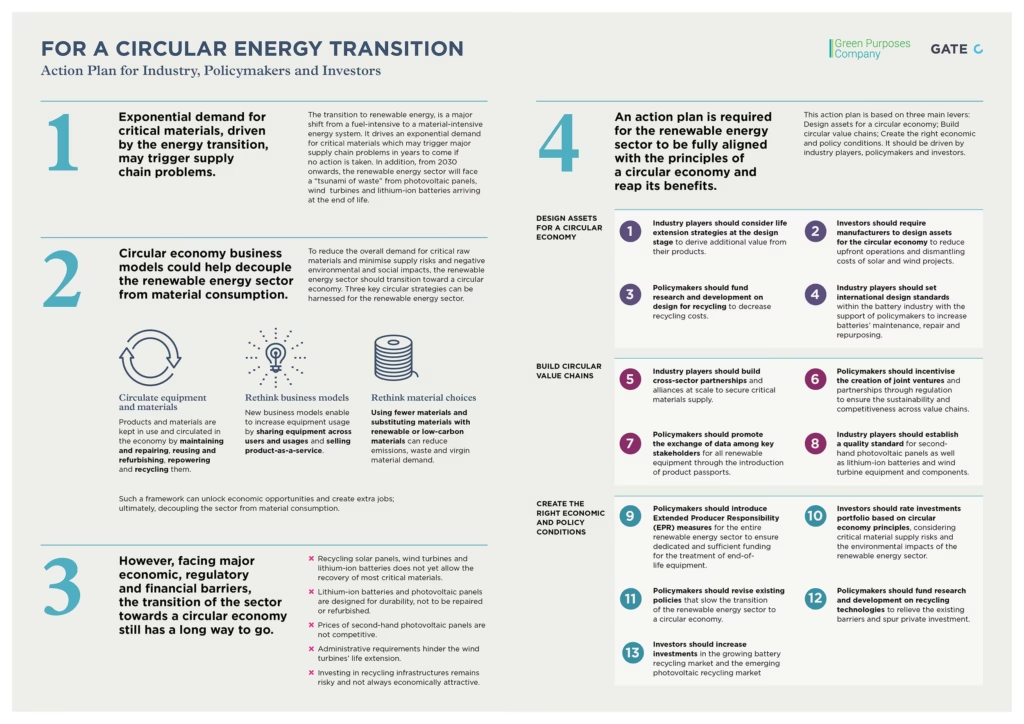
POUR UNE TRANSITION ÉNERGÉTIQUE CIRCULAIRE
PLAN D’ACTION POUR L’INDUSTRIE, LES DÉCIDEURS ET LES INVESTISSEURS
Énergies renouvelables : la transition vers l’économie circulaire des panneaux solaires, des éoliennes et des batteries.
Le rapport original est disponible ici.
AVANT-PROPOS DES ADMINISTRATEURS DE LA GREEN PURPOSES COMPANY
Le secteur des énergies renouvelables a connu une croissance impressionnante ces dernières années, générant environ 40 % de l’électricité britannique en 2022. Des progrès encourageants sont également observés à l’international, les nations les plus avancées cherchant à atteindre la neutralité carbone. Mais cette réussite génère des problèmes latents. La multiplication des panneaux solaires, des éoliennes, des batteries et d’autres technologies renouvelables exerce une pression sur l’environnement, du fait de l’extraction non durable des matières premières et de l’absence de planification et de conception en vue de la fin de vie des équipements.
La transition vers un modèle d’économie circulaire permet de répondre à ces risques. Elle représente également une opportunité économique considérable, propice à l’innovation en matière de produits et de services. Un modèle circulaire est aussi plus efficient, réduisant les coûts et, souvent, les risques liés à la chaîne d’approvisionnement.
En tant qu’administrateurs de la Green Purposes Company, nous souhaitons contribuer au développement de l’investissement vert en mettant en lumière les risques et les opportunités du marché. Dans notre précédent rapport[1], nous avions examiné le marché émergent des solutions fondées sur la nature. Nous estimons que l’économie circulaire revêt une importance tout aussi cruciale. C’est pourquoi nous avons chargé les experts en économie circulaire de GATE C d’examiner les données disponibles et de formuler des recommandations sur les leviers nécessaires pour accélérer et intensifier ce marché. Le rapport adresse des recommandations aux principaux groupes de parties prenantes, à savoir les décideurs publics, les investisseurs et l’industrie. Il souligne la nécessité pour ces acteurs de se mobiliser et d’impulser les changements requis, en s’appuyant sur un nombre croissant d’exemples de modèles économiques circulaires dans ce secteur et les secteurs connexes.
Il est essentiel que le secteur des énergies renouvelables, en contribuant à la lutte contre le changement climatique, ne génère pas involontairement des problèmes environnementaux ailleurs. Au mieux, le secteur passe à côté d’une opportunité économique croissante et d’une chaîne d’approvisionnement plus résiliente que permet l’économie circulaire ; au pire, il risque de devenir complice d’un « éco-blanchiment ».
Nous espérons que ce rapport important retiendra votre attention et suscitera des actions concrètes.
Trevor Hutchings, Joan MacNaughton, Tushita Ranchan, Robin Teverson, Peter Young
Administrateurs
Green Purposes Company Limited
21 février 2023
REMERCIEMENTS
Ce rapport a été commandé par la Green Purposes Company et rédigé par Rémy Le Moigne (GATE C) et Lenaïc Gravis.
| La Green Purposes Company (GPC) est une société à but non lucratif à responsabilité limitée par garantie. Elle a pour fonction principale de protéger les finalités vertes de la Green Investment Bank (GIB), aujourd’hui exploitée sous le nom de Green Investment Group (GIG). Elle peut également mener des activités complémentaires visant à promouvoir la protection de l’environnement, si elle le juge pertinent. L’action actuelle de la GPC consiste exclusivement à préserver la mission verte du GIG grâce à son pouvoir d’actionnaire spécial au sein de la GIB, et à entretenir une relation constructive avec le GIG et ses parties prenantes. La GPC est soumise à une obligation de rendre compte publiquement et à une responsabilité implicite de transparence dans l’exercice de ses fonctions essentielles. Elle examine attentivement la mise en œuvre des cinq finalités vertes. La GPC souhaite que le modèle économique du GIG réussisse, se développe et fasse figure d’exemple. | GATE C est un cabinet de conseil en management spécialisé dans l’économie circulaire. Il aide ses clients à identifier les bénéfices et à capter la valeur de l’économie circulaire. GATE C travaille pour de grands groupes internationaux issus de secteurs variés. En s’appuyant sur les modèles économiques de l’économie circulaire, GATE C les aide à sécuriser leur approvisionnement en matériaux critiques, à réduire leurs coûts, à diminuer leurs émissions de gaz à effet de serre, à générer des revenus circulaires additionnels et à se conformer aux réglementations liées à l’économie circulaire. GATE C travaille aussi bien pour des gouvernements que pour des associations professionnelles. Depuis 2012, GATE C a mené plus de 200 missions en économie circulaire. Pour ce rapport, l’équipe projet de GATE C était dirigée par Rémy Le Moigne. Lenaïc Gravis est experte, autrice et éditrice en économie circulaire. Elle travaille dans ce domaine depuis plus de dix ans et a contribué à l’élaboration de rapports et d’ouvrages portant sur des sujets allant du climat et de la biodiversité à la mode et au plastique. Lenaïc apporte son expertise sur le récit et le cadrage de l’économie circulaire afin d’engager et de mobiliser les acteurs autour de cette transformation. |
| Green Purposes Company www.greenpurposescompany.com trustees@greenpurposescompany.com | GATE C www.gatecconsulting.com contact@gatecconsulting.com Lenaïc Gravis lenaic.gravis@gmail.com |
SYNTHÈSE
LA NÉCESSITÉ DU CHANGEMENT
La transition vers les énergies renouvelables est essentielle pour atteindre l’objectif fixé par l’Accord de Paris sur le climat
Une décarbonation rapide du système énergétique est nécessaire pour placer l’économie mondiale sur la trajectoire de la neutralité carbone d’ici 2050 et ainsi limiter le réchauffement climatique à 1,5°C. Pour rester sur cette trajectoire, la capacité en énergies renouvelables (voir l’encadré 1) devra quadrupler d’ici 2030.[2] Pour le photovoltaïque solaire, cela impliquera d’installer chaque jour, d’ici 2030, l’équivalent de la plus grande centrale solaire du monde.[3] Le parc de véhicules électriques représente aujourd’hui 5 % des ventes mondiales de voitures et devrait dépasser 60 % d’ici la fin de la décennie.[4] Parallèlement, le stockage par batteries devra monter en puissance, tandis que les réseaux électriques mondiaux, dont la construction a nécessité plus de 130 ans, devront plus que doubler en longueur totale d’ici 2040 et croître de 25 % supplémentaires d’ici 2050.[5] Une telle transition représente un défi de taille, dont la faisabilité dépendra de la disponibilité et de l’accessibilité économique des minéraux et métaux nécessaires.
Encadré 1 : principales infrastructures d’énergies renouvelables et leurs principales matières premières minérales
| Panneaux solaires | Les panneaux solaires convertissent la lumière du soleil en électricité. Le polysilicium cristallin est la technologie dominante pour les modules photovoltaïques, avec plus de 95 % de part de marché.[6] Les cellules en polysilicium (cellules photovoltaïques) convertissent l’énergie solaire en énergie électrique par effet photovoltaïque. Plusieurs cellules et des fils d’ argent sont scellés dans un laminé de polymère protecteur, positionné entre une plaque de verre en face avant et une plaque arrière, pour former un module solaire. Ces modules sont assemblés en un panneau solaire encadré d’ aluminium. Un onduleur convertit le courant continu produit en courant alternatif utilisable par le réseau électrique. |
| Éoliennes | Les éoliennes convertissent l’énergie du vent en électricité. Les pales du rotor, fabriquées en fibre de verre, convertissent l’énergie cinétique de la masse d’air en mouvement en énergie mécanique de rotation. Un multiplicateur et un générateur à aimant permanent, protégés par une nacelle, convertissent l’énergie mécanique du rotor en énergie électrique. Le générateur utilise des terres rares telles que le bore, le dysprosium, le néodyme et le praséodyme. La nacelle est montée sur une tour en acier. |
| Batterie lithium-ion | Les batteries stockent de l’énergie électrique. Une cellule de batterie se compose d’une cathode métallique (à base de lithium associé à d’autres éléments, dont le cobalt, le nickel, le manganèse et le fer), d’une anode en graphite, d’un séparateur et d’un électrolyte liquide. La composition chimique de l’électrolyte varie, mais elle repose généralement sur un sel de lithium. Un courant électrique est généré par le déplacement des ions lithium de l’anode vers la cathode. Si une seule cellule suffit à alimenter un téléphone, il en faut des milliers pour faire fonctionner un véhicule électrique. Les cellules sont ensuite regroupées en modules, eux-mêmes assemblés en pack. |
| Piles à combustible et électrolyseurs | Les piles à combustible convertissent l’énergie chimique de l’hydrogène en électricité. Une pile à combustible fonctionne comme une batterie, mais ne s’épuise pas et n’a pas besoin d’être rechargée. Elle produit de l’électricité et de la chaleur lorsqu’elle est alimentée en combustible (hydrogène). Une pile à combustible se compose d’une membrane électrolytique en polymère (PEM) prise en sandwich entre deux électrodes, constituées de particules de platine réparties uniformément sur des particules de carbone. Pour augmenter la quantité d’électricité produite, plusieurs piles à combustible sont assemblées en un empilement (stack). Les électrolyseurs convertissent de l’énergie électrique et de l’eau en hydrogène. |
La transition vers les énergies renouvelables marque le passage d’un système énergétique intensif en combustibles à un système intensif en matériaux. Bien que les centrales photovoltaïques et les parcs éoliens n’aient pas besoin de combustible pour fonctionner, ils nécessitent bien plus de matériaux à construire et à exploiter que les centrales à énergies fossiles. Une centrale éolienne terrestre requiert neuf fois plus de ressources minérales qu’une centrale à gaz de capacité équivalente.[7],[8] Les matières premières minérales sont indispensables aux infrastructures renouvelables et sont considérées comme des matériaux critiques pour soutenir la transition (voir le tableau 1). Le lithium, le cobalt et le nickel sont essentiels à la production de batteries performantes.[9] Les terres rares sont nécessaires à la fabrication des aimants puissants utilisés dans les éoliennes. Les électrolyseurs d’hydrogène et les piles à combustible nécessitent du nickel ou des métaux du groupe du platine. Pour répondre à la demande du secteur des énergies renouvelables, l’offre de matières premières minérales devrait au moins quadrupler d’ici 2040.[10]
Tableau 1 : besoins en minéraux critiques des technologies énergétiques propres[11]
| Solaire | Éolien | Stockage par batteries | Hydrogène | Réseaux électriques | |
| Cuivre | ●●● | ●●● | ●●● | ● | ●●● |
| Cobalt | ● | ● | ●●● | ● | ● |
| Nickel | ● | ●● | ●●● | ●●● | ● |
| Lithium | ● | ● | ●●● | ● | ● |
| Terres rares | ● | ●●● | ●●● | ●● | ● |
| Chrome | ● | ●● | ● | ● | ● |
| Zinc | ● | ●●● | ● | ● | ● |
| Métaux du groupe du platine | ● | ●● | ● | ●●● | ● |
| Aluminium | ●●● | ● | ●●● | ●● | ●●● |
Le nombre de points indique l’importance relative des minéraux pour une technologie énergétique propre donnée (●●● = élevée ; ●● = modérée ; ● = faible).
Outre les matériaux critiques nécessaires à la transition énergétique, la demande de matériaux tels que l’acier et le ciment pour les infrastructures pourrait également augmenter. Mais si l’acier, par exemple, est largement utilisé dans un large éventail de technologies énergétiques renouvelables, le secteur de l’énergie n’est pas un moteur majeur de la croissance mondiale de la demande d’acier.[12]
La demande exponentielle de matériaux critiques, portée par la transition énergétique, pourrait provoquer des tensions sur les chaînes d’approvisionnement
L’approvisionnement en matériaux critiques est devenu un enjeu géopolitique de premier plan et suscite des inquiétudes gouvernementales quant aux risques de rupture d’approvisionnement. La production de nombreux minéraux critiques est aujourd’hui plus concentrée géographiquement que celle du pétrole ou du gaz naturel. Par exemple, la Chine produit plus de 90 % des terres rares utilisées dans le monde et détient une expertise unique dans les technologies de traitement des terres rares. À un niveau de concentration moindre, mais néanmoins important, le cobalt et le nickel ne sont produits que par une poignée de régions. La République démocratique du Congo produit 70 % de la production mondiale de cobalt, et l’Indonésie est le premier producteur de nickel (30 %), suivie des Philippines (13 %) et de la Russie (11 %).[13] Cette concentration de la production accroît les risques d’approvisionnement liés à des perturbations physiques, des restrictions commerciales ou d’autres évolutions politiques susceptibles de survenir dans ces pays. Par exemple, les prix de l’aluminium et du nickel, pour lesquels la Russie est un fournisseur clé, ont atteint leur plus haut niveau en dix ans en février 2022, suscitant des inquiétudes quant à l’entrée dans un nouveau supercycle des matières premières. Face aux implications stratégiques de ces nouvelles dépendances en ressources, les gouvernements devront garder à l’esprit les enjeux géopolitiques de long terme.
À mesure que la demande augmente, les efforts d’extraction augmentent également, tout comme les difficultés. L’exploitation minière est un secteur intensif en temps et en capital. Les délais sont donc considérables : il faut en moyenne plus de 16 ans pour faire passer un projet minier de la découverte à la première production de minerai. Ces délais longs n’apportent pas nécessairement de réponse à la volatilité des prix et aux pénuries d’approvisionnement. Par ailleurs, certaines mines particulièrement polluantes se heurtent souvent à une forte opposition locale et, compte tenu des investissements en jeu, se chiffrant en milliards, les sociétés minières restent prudentes face au risque que représentent les fluctuations de prix.
Le coût de l’électricité produite à partir du solaire et de l’éolien a baissé, mais les prix des matières premières continuent d’augmenter et pourraient à terme limiter la croissance de la demande. Entre 2010 et 2020, le coût de la production d’électricité renouvelable a fortement chuté dans le monde. Le coût actualisé moyen pondéré de l’électricité (LCOE)[14] des nouveaux projets photovoltaïques solaires à grande échelle a diminué de 88 % sur cette période, celui de l’éolien terrestre de 68 %, et celui de l’éolien en mer de 60 %.[15] Cependant, ces baisses passées ont masqué des hausses significatives des prix des matières premières. Ces hausses devraient se poursuivre et peser sur les coûts de la transition à l’avenir.
Entre janvier et mai 2022, l’énergie produite par le seul photovoltaïque solaire et l’éolien aurait permis d’éviter environ 50 milliards de dollars d’importations de combustibles fossiles en Europe.[16] Sans les énergies renouvelables, la crise des prix des combustibles fossiles observée en 2022 aurait été bien plus sévère pour les consommateurs, les économies et l’environnement. Mais la hausse des prix des matières premières pourrait réduire ces gains, car elles représentent désormais une part importante du coût total des technologies énergétiques propres. Par exemple, les matériaux de cathode (lithium, nickel, cobalt et manganèse), qui représentaient moins de 5 % du coût des batteries lithium-ion au milieu de la décennie précédente, en représentent aujourd’hui plus de 20 %.[17] Ces derniers mois et années, sous l’effet combiné d’une demande croissante et de chaînes d’approvisionnement perturbées, les prix du néodyme, du cobalt, du nickel et du lithium ont augmenté, atteignant parfois des niveaux inédits. Cela aura des répercussions sur la transition : cela pourrait par exemple retarder le moment où les véhicules électriques deviendront aussi abordables que les voitures conventionnelles. La dynamique future des prix reste incertaine, mais certains craignent qu’elle n’ait des conséquences préjudiciables pour la transition.
Le modèle « extraire-fabriquer-jeter » du secteur des énergies renouvelables est gaspilleur et polluant
L’essentiel de la valeur des matériaux critiques est perdu en fin de vie. Aux États-Unis, le coût du recyclage des modules photovoltaïques est souvent supérieur à celui d’options d’élimination moins coûteuses et plus accessibles. Résultat : moins de 10 % des panneaux sont recyclés,[18] et lorsqu’ils le sont, seuls l’aluminium et le cuivre sont récupérés, à l’exclusion de l’argent et du silicium. Or, si l’argent et le silicium représentent respectivement moins de 0,08 % et 4 % de la masse d’une cellule photovoltaïque en silicium, ils en représentent 9 à 23 % et 35 à 45 % de la valeur.[19] De nombreuses unités de recyclage de batteries lithium-ion, le plus souvent de grandes installations pyrométallurgiques, récupèrent le cobalt, le nickel et le cuivre, mais pas le lithium ni l’aluminium, qui sont brûlés. À ce jour, aucune installation industrielle ne permet de récupérer les terres rares contenues dans les aimants permanents des éoliennes. Par ailleurs, la collecte des batteries lithium-ion reste insuffisante. Aux États-Unis, par exemple, leur taux de collecte et de recyclage est inférieur à 5 %.[20]
Le secteur des énergies renouvelables est confronté à un « tsunami de déchets ». Les déchets mondiaux issus des modules photovoltaïques devraient atteindre un volume cumulé de 60 à 78 millions de tonnes d’ici 2050.[21] Ce chiffre pourrait être encore plus élevé si les clients choisissent de remplacer leurs panneaux existants par des modèles plus récents, moins chers et plus performants, plutôt que de les conserver pendant toute leur durée de vie de 30 ans.[22] Les déchets issus des pales d’éoliennes atteindront un volume cumulé de 43 millions de tonnes d’ici 2050.[23] Le volume de véhicules électriques et de batteries de stockage arrivant en fin de première vie devrait fortement augmenter après 2030, pour atteindre 1 300 gigawattheures d’ici 2040.[24] Lorsque l’ensemble des voitures électriques vendues en 2019 arriveront en fin de vie, cela représentera 500 000 tonnes de déchets de packs de batteries non traités.[25] Avec la hausse des coûts de mise en décharge, le coût d’élimination des pales d’éoliennes et des panneaux photovoltaïques devrait fortement augmenter.
La transition vers les énergies renouvelables est nécessaire et urgente, et présente de réelles opportunités économiques, mais le secteur fait face à de nombreux défis. Bien qu’on les qualifie d’« énergies vertes », les énergies renouvelables ont un impact significatif sur l’environnement, et leur croissance future devra suivre une trajectoire juste et durable.
L’ÉCONOMIE CIRCULAIRE : DE NOUVELLES OPPORTUNITÉS POUR LE SECTEUR DES ÉNERGIES RENOUVELABLES
Les modèles économiques de l’économie circulaire peuvent contribuer à découpler le secteur des énergies renouvelables de la consommation de matériaux
Pour réduire la demande globale de matières premières critiques et limiter les risques d’approvisionnement ainsi que les impacts environnementaux et sociaux négatifs, le secteur des énergies renouvelables doit engager sa transition vers l’économie circulaire (voir l’encadré 2). Le cadre de l’économie circulaire garantit que les équipements, composants et matériaux des énergies renouvelables conservent leur valeur maximale pendant leur utilisation et réintègrent l’économie après usage, sans jamais devenir des déchets.
Encadré 2 : le concept et les principes de l’économie circulaire[26]
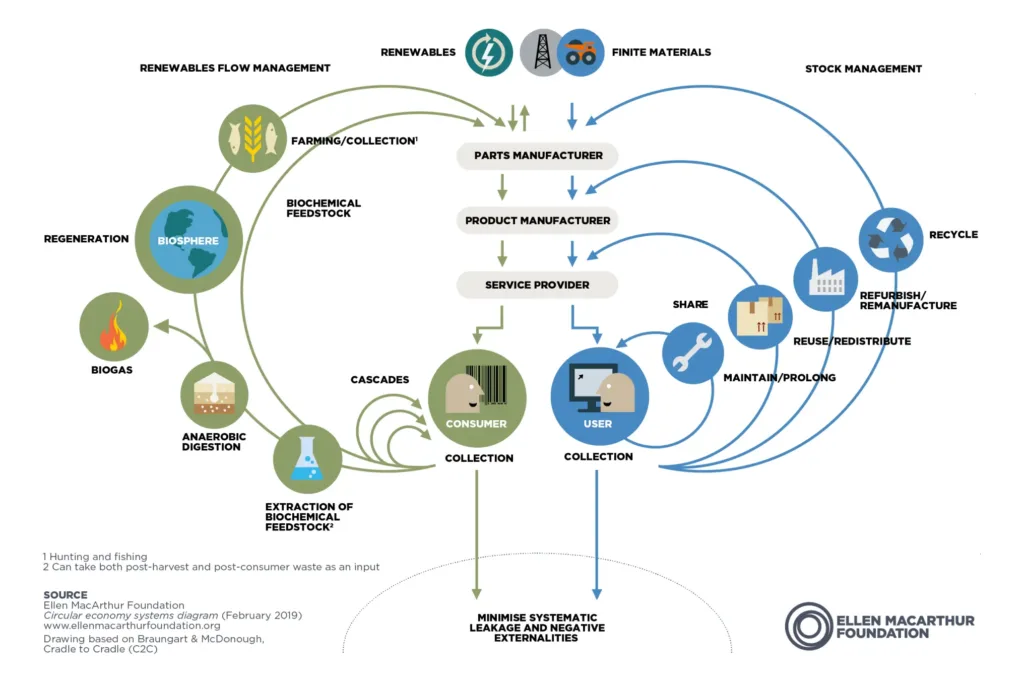
Dans l’économie actuelle, les matières sont extraites de la terre et transformées en produits qui, après un cycle de vie court, sont jetés et deviennent des déchets. Ce processus linéaire est gaspilleur et polluant. À l’inverse, dans une économie circulaire, les produits et les matériaux restent en usage et circulent dans l’économie, ou sont réintégrés dans l’environnement pour soutenir la santé des écosystèmes (voir la figure 1).
L’économie circulaire est une approche qui prend en compte l’ensemble du cycle de vie des produits, des matériaux et des systèmes, de la phase de conception à la phase d’utilisation, jusqu’à leur fin de vie. Les produits et les matériaux conservent leur valeur maximale pendant leur utilisation et réintègrent l’économie après usage grâce à des stratégies telles que la réparation, la réutilisation, le reconditionnement, le recyclage, etc. Il s’agit d’une approche holistique et de long terme, qui tient compte des impacts environnementaux et sociaux ainsi que des pressions exercées sur les ressources et la biodiversité. L’économie circulaire découple progressivement l’activité économique de la consommation de ressources finies.
L’économie circulaire repose sur trois principes, portés par la conception : éliminer les déchets et la pollution ; faire circuler les produits et les matériaux ; régénérer la nature.
Figure 1 : le diagramme du papillon
La transition du secteur des énergies renouvelables vers l’économie circulaire est essentielle pour garantir la fiabilité et la résilience de l’approvisionnement en matériaux critiques. L’économie circulaire peut également contribuer à réduire les émissions de carbone et la perte de biodiversité, et devenir une source de création de valeur et d’emplois.
Faire circuler les équipements et les matériaux
Entretenir et réparer
L’entretien et la réparation permettent de prolonger la durée de fonctionnement des équipements d’énergie renouvelable. C’est une option économiquement avantageuse, car elle permet de conserver les infrastructures existantes en place. En prolongeant la durée de vie et en maintenant la performance et la disponibilité des infrastructures d’énergie renouvelable, ils réduisent la demande de matières premières ainsi que les émissions de gaz à effet de serre et les impacts sur la biodiversité liés à leur extraction. L’entretien et la réparation contribuent également à éviter que d’importants volumes de déchets ne finissent en décharge.
Pour exploiter pleinement le potentiel de l’énergie éolienne, les éoliennes doivent être entretenues tout au long de leur cycle de vie. De nombreuses pièces mobiles, telles que les pales et le multiplicateur, sont soumises à l’usure. Pour maintenir une disponibilité élevée, ces pièces doivent être entretenues en cas de panne (maintenance corrective), selon un calendrier régulier (maintenance préventive) ou, idéalement, en fonction de leur état (maintenance conditionnelle). Les données d’état de l’éolienne, telles que les vibrations ou la vitesse, peuvent être collectées par des capteurs et analysées par des algorithmes prédictifs qui détectent les schémas de défaillance en comparant les données en temps réel à des schémas de panne préalablement identifiés. La maintenance est assurée soit par le fabricant de l’éolienne pendant la période de garantie, soit par une équipe interne pour les propriétaires de grandes flottes, soit par des prestataires de services indépendants. Par exemple, le fabricant d’éoliennes Siemens Gamesa installe dans chaque éolienne plus de 300 capteurs qui transmettent en continu plus de 200 gigaoctets de données par jour au centre de diagnostic à distance de l’entreprise à Brande, au Danemark. L’analyse avancée des données et la surveillance humaine transforment ces données brutes en informations exploitables, permettant d’anticiper et de prévenir les arrêts non programmés.[27]
Exposés aux intempéries et endommagés par des événements tels que les tempêtes de grêle et la foudre, les panneaux photovoltaïques doivent eux aussi être réparés et entretenus. Selon une étude récente, si un entretien était réalisé à intervalles réguliers, les panneaux photovoltaïques installés aujourd’hui pourraient fonctionner 20 à 25 ans de plus, tout en conservant un rendement élevé pour produire autant d’énergie que possible.[28]
Réutiliser et reconditionner
Les équipements d’énergie solaire et éolienne ont été conçus pour correspondre à la durée des contrats de location des terrains, mais ils peuvent fonctionner bien plus longtemps. Prolonger la durée de vie des équipements par la réutilisation ou le reconditionnement permet de préserver les matériaux, la main-d’œuvre, l’énergie et le capital déjà investis, et d’éviter les externalités associées, telles que les émissions de gaz à effet de serre et la consommation d’eau.
Les éoliennes offshore ont été conçues pour durer 20 ans, mais elles peuvent fonctionner bien plus longtemps, ce qui améliore les économies réalisées et la fiabilité. La durée de vie d’une éolienne peut être prolongée en remplaçant ou en modernisant certains composants clés, comme le générateur, tout en conservant l’architecture extérieure globale de l’éolienne. Siemens Gamesa propose un programme permettant de prolonger de 10 ans la durée de vie de ses éoliennes vieillissantes. Toutefois, la prolongation de la durée de vie doit être évaluée avec soin, en tenant compte du niveau de corrosion et de fatigue des structures offshore.
Le reconditionnement des composants usagés selon les spécifications d’origine du fabricant permet de prolonger la durée de vie résiduelle des éoliennes et de récupérer de la valeur économique. Par exemple, l’entreprise américaine Renew reconditionne des multiplicateurs d’éoliennes. Chaque multiplicateur est entièrement démonté en composants et pièces, qui sont ensuite remplacés ou réutilisés. Les composants sont ensuite réassemblés pour former un multiplicateur « comme neuf ». Au Royaume-Uni, Boythorpe vend des éoliennes reconditionnées à moitié prix par rapport au neuf. Selon le fabricant d’éoliennes Vestas, le reconditionnement des éoliennes permet d’économiser jusqu’à 70 % des matériaux et, en moyenne, 45 % des émissions de CO2 par rapport à une pièce neuve, même en tenant compte du transport aller-retour vers un site de réparation et de reconditionnement.
Les pièces d’éoliennes peuvent également être réutilisées comme pièces de rechange pour une autre éolienne. Quelques entreprises, telles que Mywindparts en France, Spares in Motion aux Pays-Bas et Repowering Solutions en Espagne, vendent des pièces d’éoliennes d’occasion.
Grâce à la prolongation de la durée de vie et au reconditionnement des éoliennes offshore, le Royaume-Uni pourrait créer 5 000 emplois supplémentaires, en plus des 60 000 emplois déjà projetés dans le secteur de l’éolien offshore d’ici 2030, selon une estimation de l’Université de Leeds.[29]
Réutiliser les panneaux photovoltaïques est plus économique que de les mettre hors service. L’électricité produite par les panneaux photovoltaïques diminue à un taux de 0,5 % par an. Ainsi, à la fin de leur durée de vie, estimée à 25-30 ans, les panneaux produisent encore plus de 80 % de l’électricité initialement générée. Et lorsqu’ils ne conservent plus que 70 % de leur capacité d’origine, les panneaux peuvent connaître une seconde vie dans des applications moins exigeantes, comme le logement social. Un marché de l’occasion pour les panneaux solaires émerge : il compte environ 15 entreprises dans le monde, principalement en Allemagne et en Chine, qui échangent environ 1 gigawatt par an, dont environ 0,3 gigawatt par an en provenance d’Europe. Certaines places de marché numériques, telles que SecondSol et pvXchange, achètent et vendent des panneaux solaires d’occasion. Réutiliser les panneaux permettrait de réduire le nombre de panneaux envoyés en décharge. Ceci est important, car la mise en décharge de panneaux photovoltaïques contenant des matériaux de valeur entraînera une perte économique cumulée significative, pouvant atteindre 540 millions d’euros d’ici 2030, sans compter les impacts environnementaux.[30] Par ailleurs, envoyer en décharge des panneaux solaires encore opérationnels, conservant 70 à 80 % de leur capacité d’origine, n’est pas une option envisageable, sachant que 770 millions de personnes vivent sans accès à l’électricité.
Les batteries lithium-ion peuvent connaître une première vie prolongée, puis une seconde vie. La durée de vie d’une batterie peut être prolongée en remplaçant ou en échangeant les cellules endommagées tout au long de sa durée de service ou en fin de vie. En général, lorsqu’une batterie arrive en fin de vie, seules quelques cellules sont dégradées. Remplacer un nombre relativement restreint de cellules permet de ramener la batterie à un état quasi neuf.[31] Par exemple, pour sa Leaf, Nissan produit en série des batteries lithium-ion reconditionnées, spécifiquement conçues avec des modules très compacts et des connexions boulonnées. Lorsque la batterie ne répond plus aux exigences de l’usage automobile, elle peut connaître une seconde vie dans des applications moins exigeantes en densité énergétique et en puissance disponible. Cela inclut le stockage d’électricité à grande échelle pour les marchés de l’énergie et des applications de stockage mobile compact, comme dans les chariots élévateurs. Le reconditionnement des batteries peut nécessiter de séparer et de reconstruire les modules, voire des cellules individuelles, pour un produit et une application entièrement différents de ceux d’origine. Par exemple, la société londonienne Powervault fabrique des systèmes de stockage d’électricité à partir de cellules lithium-ion de seconde vie issues de véhicules électriques.
En fin de vie d’une pile à combustible, l’assemblage membrane-électrodes (AME) s’use. Le reconditionnement peut prolonger la durée de vie de la pile en remplaçant les membranes centrales. Les plaques bipolaires, un composant de la membrane, peuvent être réutilisées dans un nouvel empilement lorsqu’elles sont fabriquées en carbone. Le fabricant de piles à combustible Ballard reconditionne des piles usagées et les restitue à leurs utilisateurs d’origine.
Repowering
Repowerer les infrastructures existantes d’un parc éolien est généralement plus économique que la mise en service de nouveaux parcs.Installer de nouveaux groupes motopropulseurs tout en conservant les tours, les fondations et les installations du réseau électrique existantes permet aux sites éoliens existants d’augmenter leur production d’énergie, de réduire les charges mécaniques, d’améliorer leurs capacités de service réseau et d’accroître leur fiabilité, à moindre coût. Selon une étude comparant différents scénarios de fin de vie, le repowering génère les flux de trésorerie positifs les plus élevés, comparé à la prolongation de la durée de vie et au démantèlement, permettant aux développeurs de maximiser la production d’électricité pour un surcoût global limité.[32] Cependant, contrairement à la prolongation de la durée de vie des éoliennes, le repowering nécessite le remplacement de la plupart des composants, tels que les groupes motopropulseurs et les rotors. Idéalement, ces composants peuvent être vendus comme pièces détachées ou réutilisés dans d’autres applications. Selon le Momentum Group, qui a remis en service cinq éoliennes reconditionnées sur le parc éolien de Bockstigen en Suède, le remplacement des nacelles, des pales et des systèmes de contrôle par des composants issus d’éoliennes reconditionnées, tout en réutilisant les tours, fondations et câbles de transmission d’origine, a permis de prolonger la durée de vie des éoliennes d’au moins 15 années supplémentaires et de plus que doubler la production annuelle d’électricité attendue, la faisant passer de 5 000 à 11 000 mégawattheures.
Recycler
Lorsque les équipements ne peuvent plus être maintenus en usage en fin de vie, les matériaux et composants peuvent réintégrer l’économie par le recyclage. Le recyclage des matériaux permet d’accroître la récupération des constituants de valeur, garantissant un approvisionnement sécurisé en matières premières critiques. Même si la valorisation matière est préférable à la mise en décharge en fin de vie, elle doit rester la dernière option stratégique de la hiérarchie circulaire, car la valeur incorporée de l’équipement (temps et énergie investis dans sa fabrication) est alors perdue.
Lorsqu’un panneau photovoltaïque ne peut plus être réutilisé, les matériaux qu’il contient le peuvent encore. Les panneaux photovoltaïques sont principalement composés de verre, mais ils contiennent aussi de l’argent, de l’aluminium, du polysilicium et du cuivre. Si l’argent représente moins de 0,08 % du poids total, il constitue plus de 9 % de la valeur des matériaux.[33] Le polysilicium se revend à un prix relativement élevé, car il est obtenu grâce à un procédé fortement consommateur d’énergie permettant d’atteindre la concentration requise pour l’efficacité des panneaux solaires. ROSI Solar, une entreprise récemment créée à Grenoble, construit une usine capable de recycler 3 000 tonnes de panneaux solaires par an grâce à une technique de délamination. À terme, le recyclage devrait alléger la pression sur l’approvisionnement en matériaux critiques. D’ici 2050, la quantité de matières premières techniquement récupérables à partir des panneaux photovoltaïques usagés pourrait permettre de produire environ 2 milliards de nouveaux panneaux, et la valeur récupérée de ces matériaux devrait dépasser 15 milliards de dollars.[34]
La concentration de métaux critiques dans une batterie lithium-ion usagée est bien plus élevée que dans les minerais. Si une tonne de minerai contient environ 0,3 % de cobalt, une tonne de batteries lithium-ion usagées en contient entre 7 % et 20 %. De même, une tonne de minerai contient 0,4 % de lithium, tandis qu’une tonne de batteries usagées en contient plus de 3 %.[35] Les batteries devraient donc être recyclées afin de réduire leur forte dépendance aux matériaux vierges. D’ici 2040, la production secondaire issue de minéraux recyclés pourrait représenter jusqu’à 12 % des besoins totaux d’approvisionnement en cobalt, environ 7 % pour le nickel, et 5 % pour le lithium et le cuivre.[36] En 2021, la valeur totale récupérable à partir des batteries dépassait 7 000 dollars par tonne de déchets de batteries, sur la base du prix des ressources métalliques et en supposant une efficacité de récupération de 90 %.[37]
Repenser les modèles économiques
En repensant leurs modèles économiques, passant de la propriété au produit en tant que service (Product-as-a-Service, PaaS), ou à l’équipement en tant que service, les fabricants conservent le contrôle de leurs équipements tout au long de leur cycle de vie, du reconditionnement au recyclage, et sécurisent ainsi leur approvisionnement en matières premières critiques. Cette approche permet également un taux d’utilisation plus élevé, réparti entre plusieurs utilisateurs ou applications.
Partagées entre utilisateurs, véhicules et usages, les batteries lithium-ion peuvent atteindre un taux d’utilisation élevé. Les batteries plomb-acide traditionnelles ont un faible taux d’utilisation, car elles servent principalement à démarrer le moteur de voitures qui restent inutilisées 95 % du temps. Pour accroître la réutilisation des batteries lithium-ion, plusieurs solutions existent. Les solutions de mobilité partagée, telles que l’autopartage et la gestion de flottes de véhicules, permettent à un même véhicule électrique d’être partagé entre plusieurs utilisateurs. Les solutions d’ échange de batteries permettent aux utilisateurs de véhicules électriques de remplacer rapidement une batterie faiblement chargée par une batterie pleinement chargée. Aujourd’hui, l’échange de batteries se développe principalement en Chine, où six entreprises prévoient de construire 26 000 stations d’échange de batteries d’ici 2025. Les solutions vehicle-to-grid (V2G) permettent aux voitures de restituer au réseau une partie de l’électricité stockée dans leurs batteries, afin de compenser l’intermittence des sources d’énergie renouvelable. Les solutions V2G pourraient réduire jusqu’à 90 % les coûts des infrastructures de recharge des véhicules électriques et, en 2030, couvrir 65 % de la demande mondiale de stockage par batteries pour les réseaux électriques.[38] Cette réduction des coûts résulte d’une utilisation plus intensive des batteries grâce au V2G et à la mobilité partagée, mais aussi de la réaffectation, du recyclage et des progrès technologiques, faisant passer le coût des packs de batteries de 90 à 70 dollars par kWh en 2030.[39]
Une batterie lithium-ion peut être vendue comme un produit, mais aussi comme un service. Par exemple, le Groupe Renault loue les batteries de ses véhicules électriques et possède environ 180 000 batteries, le plus important parc de batteries au monde.[40]Sandvik commercialise une offre de Battery-as-a-Service pour ses camions électriques, en conservant la propriété des packs de batteries, des chargeurs, des pièces détachées et de l’entretien nécessaire. Outre la réduction du coût initial d’un véhicule électrique, le Battery-as-a-Service incite à la durabilité et ouvre des perspectives de recyclage ainsi qu’un accès continu aux matières premières nécessaires à la fabrication des batteries.
Repenser le choix des matériaux
Utiliser moins de matériaux et substituer aux matériaux vierges des matériaux renouvelables ou bas carbone, tels que des matériaux secondaires, permet de réduire les émissions, d’éliminer les déchets et de limiter le recours aux matières premières vierges.
Utiliser moins de matériaux
Concevoir des équipements utilisant moins de matériaux dès le départ peut contribuer à réduire les émissions et les déchets. En 2014, GE a construit une tour en treillis pouvant être expédiée démontée sur des camions et navires standards, puis assemblée directement sur le site du parc éolien pour faciliter la logistique. Cette tour a amélioré la facilité d’entretien grâce à un espace accru en pied de tour, un système de boulonnage sans entretien et des fixations sur mesure facilitant l’installation et le démontage. La tour en treillis était assemblée sur site puis recouverte d’un tissu architectural pour conserver une esthétique structurelle familière. Comparées aux tours tubulaires en acier, les tours en treillis nécessitent bien moins de matériaux : elles sont 40 % plus légères et leurs coûts de construction sont réduits de 15 %.[41] Bien qu’elles ne soient pas encore répandues, elles permettraient à l’avenir non seulement d’utiliser moins de matériaux, mais aussi de faciliter le démontage et la réutilisation des tours éoliennes. De même, pour les panneaux photovoltaïques, des réductions de 40 à 50 % de l’utilisation d’argent et de silicium dans les cellules solaires ont été obtenues au cours de la dernière décennie, ce qui a contribué à une augmentation substantielle de leur déploiement.[42]
Substituer des matériaux bas carbone et circulaires
Substituer des matériaux à forte intensité d’émissions, tels que l’acier et le béton, par des matériaux renouvelables présente des avantages environnementaux et économiques. L’utilisation du bois, par exemple, permet de séquestrer le carbone dans les produits, qui peuvent alors agir comme des puits de carbone. Modvion AB a conçu une tour d’éolienne modulaire en bois, pouvant dépasser 150 mètres de hauteur et supporter une nacelle et une éolienne de 320 tonnes. Selon Modvion, une tour en bois émettra 90 % d’émissions en moins sur son cycle de vie qu’une tour en acier. En fin de vie, la tour en bois peut être avantageusement réutilisée dans d’autres applications, comme des poutres à haute résistance pour le secteur de la construction, sans finir en déchet.[43] Dans le secteur des véhicules électriques, de nombreux fabricants ont commencé à remplacer les batteries lithium-ion par des batteries lithium-fer-phosphate. Ces batteries sans cobalt utilisent des composants moins polluants et plus abondants. De même, substituer le silicium par de la pérovskite pourrait rendre les cellules solaires moins chères et plus faciles à fabriquer.
L’utilisation de matériaux recyclés réduit non seulement la dépendance aux matières premières, mais aussi les émissions de gaz à effet de serre. La start-up de recyclage de batteries Ascend Elements a mis au point une technologie permettant de récupérer les matériaux des cathodes de batteries usagées pour fabriquer de nouvelles cathodes. Cette technologie, appelée recyclage direct, sépare le matériau cathodique des cellules de batterie individuelles et régénère le mélange de produits chimiques qu’il contient, notamment en réintégrant le lithium épuisé par l’usage, plutôt que d’extraire séparément chaque métal du mélange. Selon Ascend Elements, le matériau cathodique recyclé permet de réduire les coûts jusqu’à 50 % et les émissions de carbone jusqu’à 90 % par rapport à un matériau cathodique vierge.[44]
Dans la plupart des pays, la transition du secteur des énergies renouvelables vers l’économie circulaire reste largement à accomplir. Par exemple, selon une analyse portant sur plus de 3 000 publications menée par le National Renewable Energy Laboratory, ni le secteur photovoltaïque ni celui des batteries lithium-ion n’ont encore achevé leur transition vers l’économie circulaire, bien que les deux secteurs progressent sur cette trajectoire.[45]
Pour aligner pleinement le secteur des énergies renouvelables sur les principes de l’économie circulaire et en tirer les bénéfices, trois leviers clés sont nécessaires : concevoir les actifs pour l’économie circulaire ; construire des chaînes de valeur circulaires ; créer les bonnes conditions économiques et politiques.
CONCEVOIR LES ACTIFS POUR L’ÉCONOMIE CIRCULAIRE
Planifier la prolongation de la durée de vie
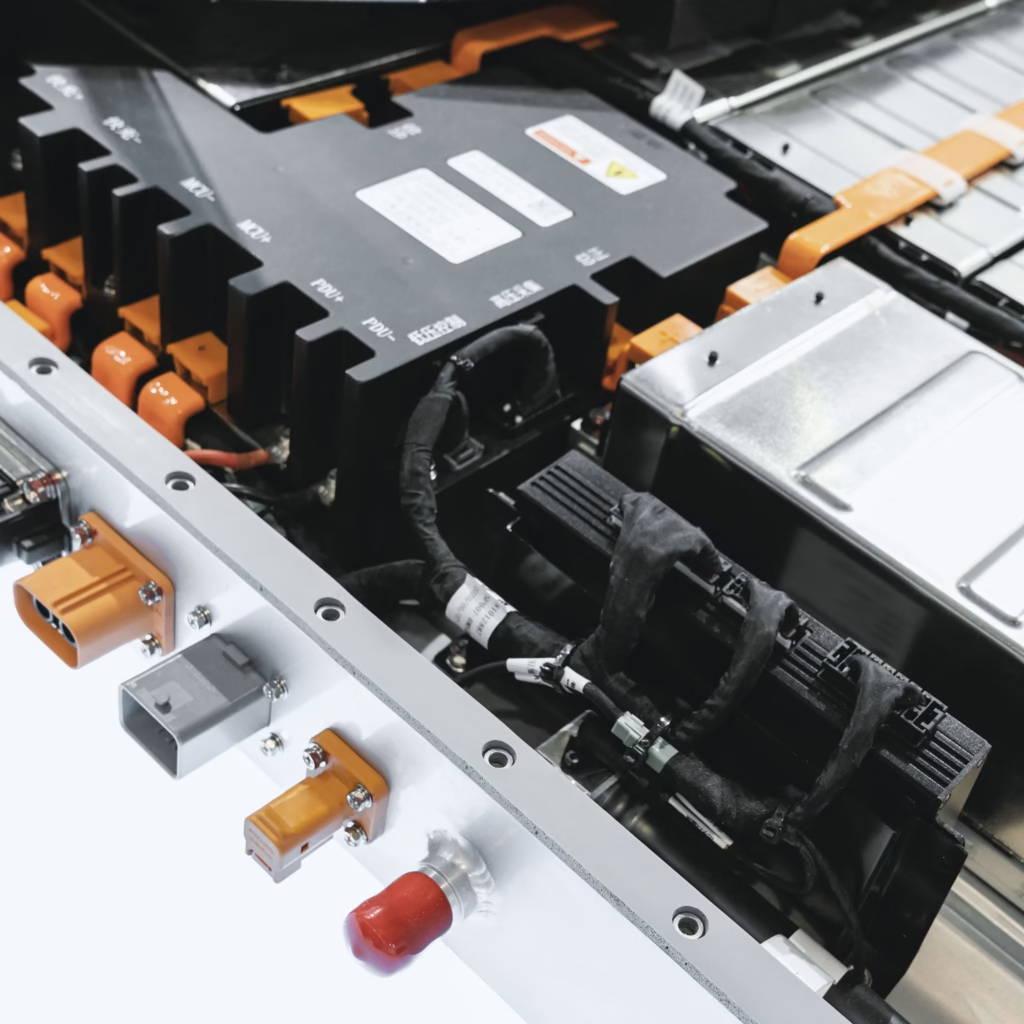
Les batteries lithium-ion sont conçues pour la performance et la production de masse, sans réelle prise en compte, dès l’origine, des stratégies de prolongation de la durée de vie, ce qui rend la réparation, le reconditionnement et la remanufacture difficiles et coûteux. Alors que les premières batteries de véhicules électriques étaient produites en petites séries avec des connexions boulonnées facilement démontables, les batteries soudées d’aujourd’hui nécessitent un retrait manuel coûteux du pack, un démontage, un retrait des modules et une séparation des cellules pour toute réparation. Toyota et Johnson Controls ont déposé des brevets pour un procédé de remanufacture des batteries, et Tesla a annoncé qu’elle reconditionnerait le pack de batteries de la Model 3 au niveau des modules. Mais il n’existe actuellement aucune application industrielle de remanufacture au niveau des cellules pour les batteries lithium-ion à cellules soudées.[46]
Les panneaux photovoltaïques sont conçus pour la durabilité, pas pour être réparés. La conception des panneaux solaires a peu évolué au fil des années. La plupart des panneaux sont constitués de cellules en silicium cristallin et de fils d’argent scellés entre des couches de polymères, protégées entre une plaque de verre avant et arrière, le tout entouré d’un cadre en aluminium. Si cette conception robuste et résistante aux intempéries permet aux panneaux de fonctionner pendant des décennies, elle les rend aussi difficiles à démonter et à réparer. Les réparations se limitent généralement au remplacement de quelques éléments, tels que le cadre, le boîtier de jonction, une diode, une fiche ou une prise.[47]Les fabricants ne conservent pas la propriété des composants et ne sont pas tenus d’en assurer la prise en charge en fin de vie. Concevoir des composants pour la longévité et la réutilisation n’est donc ni une priorité ni une exigence. Face au volume considérable de déchets attendu entre 2030 et 2050, un meilleur compromis entre durabilité et réparabilité devra être trouvé.
Des éoliennes conçues sans considération pour la modularité freinent la réparation et la mise à niveau. Par exemple, le fabricant d’éoliennes Vestas travaille sur une nacelle modulaire divisée en une nacelle principale et un ou plusieurs compartiments latéraux. Ces compartiments latéraux accueillent généralement différents types de technologies et d’applications. Grâce à un système d’emboîtement simple, la nacelle modulaire facilite des solutions de maintenance intelligentes et ouvre des perspectives de mise à niveau et d’innovation tout au long de la vie de l’actif en exploitation.
Recommandation 1 : les acteurs de l’industrie devraient intégrer des stratégies de prolongation de la durée de vie dès la phase de conception, afin de tirer une valeur supplémentaire de leurs produits.
Certaines entreprises le font déjà : par exemple, l’entreprise britannique Aceleron a conçu une batterie sans composants fixes ou collés de façon permanente, qui peut être facilement entretenue et mise à niveau, réduisant ainsi les coûts, l’énergie et l’extraction de matières premières liés à la production de nouvelles batteries. L’énergéticien Enel travaille sur la modularité, le démontage, la standardisation et le choix des matériaux des panneaux solaires afin de prolonger leur durée de vie utile.[48] Nissan conçoit ses batteries en anticipant leurs applications de seconde vie.
Les investisseurs sont en position de force pour favoriser l’adoption des principes de l’économie circulaire par les entreprises, car ils interviennent dès la phase de conception et de lancement des projets, et peuvent financer des entreprises portant à la fois la demande et l’offre des processus de valorisation. Ils peuvent également bénéficier d’un risque et d’un coût du capital réduits en s’engageant sur l’ensemble de la chaîne d’approvisionnement, plutôt qu’en traitant le coût et la disponibilité des matériaux comme des risques externes.
Recommandation 2 : les investisseurs devraient exiger des fabricants qu’ils conçoivent leurs actifs pour l’économie circulaire, afin de réduire les coûts initiaux d’exploitation et de démantèlement des projets solaires et éoliens.
En concevant les panneaux photovoltaïques et les éoliennes pour la réparation, la remanufacture et le recyclage, les coûts seront réduits. Par exemple, si les composants sont conçus pour être démontables et commercialisés selon un modèle de produit en tant que service (PaaS), les coûts initiaux seront plus faibles. De la valeur supplémentaire peut également être captée par la réutilisation et le recyclage. Lors de l’évaluation de leurs investissements, les investisseurs devraient mener une revue de diligence pour évaluer si les actifs ont été conçus pour l’économie circulaire. Des exemples de questions pouvant être posées dans le cadre de cette évaluation figurent dans le tableau ci-dessous (voir l’encadré 3).
Encadré 3 : évaluer si un équipement a été conçu pour l’économie circulaire
| Coûts initiaux | L’équipement ou certains de ses composants peuvent-ils être proposés selon un modèle de produit en tant que service plutôt qu’achetés ? Quelle est la part des ventes issues de produits et services circulaires ? |
| Coûts de maintenance et d’exploitation | L’équipement a-t-il été conçu pour la modularité ? L’équipement et ses composants ont-ils été conçus pour être démontés ? Pendant combien de temps les pièces détachées seront-elles disponibles à l’issue de la période de garantie ? Des pièces et composants d’occasion certifiés sont-ils disponibles ? Quels composants sont couramment reconditionnés ou remanufacturés ? Combien de centres de réparation ou de reconditionnement sont en activité ? Quelles informations sur l’équipement (composition, usage, etc.) seront fournies à l’issue de la période de garantie ? |
| Coûts de démantèlement | Sur les neuf lignes directrices de conception pour le recyclage publiées par l’Agence internationale de l’énergie, combien ont été suivies pour la conception de l’équipement ?[49] Quel pourcentage de matériaux critiques, en poids, peut être effectivement récupéré en fin de vie de l’équipement ? Quel pourcentage de matériaux, en poids, est recyclable techniquement, en pratique et à grande échelle ? Les pièces et composants dont la durée de vie dépasse celle de l’équipement peuvent-ils être réutilisés dans d’autres équipements ? |
Concevoir pour le recyclage
Un équipement qui n’est pas conçu pour le recyclage entraîne la perte de matériaux de valeur en fin de vie. Si le bouclage des flux de matières contribue à réduire les risques d’approvisionnement en matières premières, le volume de métaux recyclés utilisés dans la fabrication des batteries reste aujourd’hui faible. Au sein de l’Union européenne, seuls 12 % de l’aluminium, 22 % du cobalt, 8 % du manganèse et 16 % du nickel utilisés sont recyclés.[50] La conception actuelle des panneaux solaires ne permet pas de récupérer tous les matériaux sans perte de qualité, l’encapsulant laminé apposé sur le verre de nombreux panneaux photovoltaïques n’étant pas conçu pour être retiré. Les pales d’éoliennes sont conçues pour être faciles à fabriquer, légères, économiques et dotées d’une durée de vie de 25 à 30 ans, mais sans considération pour leur recyclabilité. En conséquence, lorsque les pales d’éoliennes arrivent en fin de service, elles finissent généralement en décharge.
La récupération des matériaux critiques lors du recyclage devrait être une priorité. Ce n’est actuellement pas le cas. Les terres rares issues des aimants permanents utilisés par les éoliennes ne sont pas récupérées à grande échelle. La plupart des procédés de recyclage des panneaux solaires récupèrent l’aluminium et le cuivre, mais pas l’argent ni le silicium, qui représentent respectivement moins de 0,1 % et 4 % de la masse d’une cellule photovoltaïque en silicium, mais 9 à 23 % et 35 à 45 % de sa valeur.[51] Le procédé pyrométallurgique utilisé pour recycler les batteries lithium-ion récupère le cobalt et le nickel, mais perd le lithium et le manganèse.
Recommandation 3 : les décideurs publics devraient financer la recherche et le développement sur la conception pour le recyclage afin de réduire les coûts de recyclage.
Aux États-Unis, le centre de R&D sur le recyclage des batteries du Department of Energy explore des améliorations de conception permettant de faciliter le démontage et la séparation des matériaux des batteries lithium-ion afin de réduire les coûts de recyclage. Aux Pays-Bas, l’organisme de recherche TNO a développé une technologie d’encapsulation permettant de séparer facilement les différents matériaux, de façon non destructive. Cette technologie permet de concevoir des panneaux pour le recyclage sans affecter leur durée de vie.
Établir des normes de conception internationales
Le manque de normes rend la réparation et le reconditionnement des batteries coûteux. Les packs de batteries actuellement sur le marché varient en taille, en chimie d’électrode et en format (cylindrique, prismatique, pouch), et sont conçus pour s’adapter au mieux à un modèle de véhicule électrique donné. D’ici 2025, jusqu’à 250 nouveaux modèles existeront, intégrant des batteries provenant de plus de 15 fabricants.[52] Si la production de batteries est entièrement automatisée, la méthode de démontage, différente pour chaque conception de pack, reste entièrement manuelle. Le démontage nécessite un retrait manuel coûteux du pack et des modules, un démontage du pack et une séparation des cellules.
Les organismes de normalisation internationaux, les régulateurs et les fabricants devraient travailler ensemble pour favoriser la conception de produits et le développement technique facilitant le démontage en vue de la réaffectation, de la réparation et du recyclage.[53] Par exemple, la Global Battery Alliance, un partenariat public-privé réunissant 80 entreprises, gouvernements et organisations non gouvernementales, vise à établir une chaîne de valeur circulaire pour les batteries et à permettre une utilisation productive et sûre en seconde vie, en garantissant la récupération des matériaux des batteries. Au niveau national, la Chine a publié l’an dernier les premières normes mondiales de l’industrie automobile pour la technologie d’échange de batteries. Le gouvernement indien a annoncé son intention d’introduire une politique et des normes d’interopérabilité afin de construire et d’améliorer l’efficacité de l’écosystème d’échange de batteries. L’industrie des batteries lithium-ion devrait sans doute s’inspirer de l’exemple des batteries plomb-acide (voir l’encadré 4).
Encadré 4 : les enseignements des normes applicables aux batteries plomb-acide
Les dimensions des batteries plomb-acide sont définies par des normes industrielles. Il existe peu de variations dans la chimie des cellules et un nombre limité de matériaux différents à trier. Le recyclage des batteries plomb-acide est techniquement simple et peu coûteux. Dans les économies développées, les batteries plomb-acide sont gérées presque entièrement en boucle fermée. Plus de 97 % des batteries plomb-acide sont recyclées aux États-Unis et en Europe, et plus de 75 % du plomb utilisé dans les nouvelles batteries plomb-acide provient de batteries recyclées.[54]
Recommandation 4 : les acteurs de l’industrie devraient établir des normes de conception internationales au sein de l’industrie des batteries, avec le soutien des décideurs publics, afin de faciliter la maintenance, la réparation et la réaffectation des batteries.
CONSTRUIRE DES CHAÎNES DE VALEUR CIRCULAIRES
Construire des écosystèmes
Dans le secteur éolien, les entreprises de l’éolien offshore opèrent en silos tout au long du cycle de vie des parcs, accordant peu d’attention au démontage et au recyclage en fin d’usage, tandis que la communication entre les phases de démantèlement et de recyclage fait défaut.[55] Dans le secteur, des partenariats existent, mais ils se concentrent principalement sur le recyclage des pales. Toutefois, trois associations professionnelles des secteurs éolien et chimique, WindEurope, le Conseil européen de l’industrie chimique et l’Association européenne de l’industrie des composites, ont créé une plateforme intersectorielle pour faire progresser de nouvelles approches du recyclage des pales d’éoliennes. Siemens Gamesa s’est associé au fabricant de résine époxy Aditya Birla Advanced Materials pour produire des pales d’éoliennes recyclables. L’énergéticien Iberdrola et l’entreprise de gestion des déchets FCC Ámbito se sont associés pour construire une usine de traitement des pales d’éoliennes en Espagne.
En raison de problèmes de conception et de la difficulté à recycler les panneaux solaires, les collaborations au sein du secteur solaire restent, elles aussi, rares. ITOCHU Corporation vise à établir une chaîne de recyclage pour les panneaux solaires en combinant le savoir-faire et les réseaux de son équipe dans le secteur du photovoltaïque avec les technologies de recyclage avancées et économiques de ROSI.[56] Soutenu par le ministère chinois de l’Industrie et des Technologies de l’information, le comité photovoltaïque de la China Green Supply Chain Alliance (China ECOPV Alliance) est une plateforme de coopération et de communication dédiée au développement et à la recherche en matière de « fabrication verte » (écoconception et écolabel), d’efficacité des ressources (fiabilité et recyclage) et de développement bas carbone dans le domaine du photovoltaïque, regroupant 52 entreprises membres du secteur.
Recommandation 5 : les acteurs de l’industrie devraient construire des partenariats et des alliances intersectoriels à grande échelle pour sécuriser l’approvisionnement en matériaux critiques.
Pour les fabricants de batteries et de véhicules électriques, les recycleurs, les transformateurs de métaux et les entreprises chimiques, la collaboration est essentielle pour combler les lacunes en matière d’innovation technologique, de réintégration des matériaux dans la chaîne de valeur des batteries, et de collecte et de gestion des déchets. C’est pourquoi de nombreux partenariats et alliances ont vu le jour. Par exemple, l’entreprise de recyclage Redwood s’est associée à Toyota pour collecter, reconditionner et recycler les batteries et matériaux de batteries destinés à la future usine de batteries du constructeur en Caroline du Nord. En Norvège, Morrow Batteries, l’entreprise de recyclage Li-Cycle et le fournisseur de systèmes de stockage d’énergie ECO STOR ont créé une coentreprise pour mettre en place des installations de recyclage de batteries.
Recommandation 6 : les décideurs publics devraient inciter, par la réglementation, à la création de coentreprises et de partenariats afin de garantir la durabilité et la compétitivité de l’ensemble des chaînes de valeur.
La Commission européenne a proposé un règlement visant à recycler 65 % du poids des batteries d’ici 2025, avec un objectif de taux de récupération de 70 % pour le lithium et de 95 % pour le nickel, le cobalt et le cuivre d’ici 2030.[57] Depuis 2017, ce règlement a déclenché la création de 24 alliances pour le recyclage des batteries lithium-ion en Europe.[58] En Chine, les « mesures provisoires pour la gestion du recyclage et de la valorisation des batteries de traction des véhicules à énergies nouvelles » exigent que les fabricants de batteries coopèrent avec des entreprises pour mettre en œuvre une valorisation à plusieurs niveaux et à des fins multiples des batteries de traction usagées.[59] China Tower, qui exploite 2 millions de tours télécoms, a signé des accords de partenariat avec plus de 16 fabricants de véhicules électriques et de batteries afin de remplacer les batteries plomb-acide de ses tours par des batteries lithium-ion de seconde vie. Ces incitations réglementaires pourraient également s’appliquer aux chaînes de valeur du solaire, de l’éolien et de l’hydrogène.
Échanger des données entre les acteurs du secteur
L’échange d’informations est essentiel pour développer à grande échelle des stratégies d’économie circulaire telles que la réparation, le reconditionnement et le recyclage. Les gouvernements subventionnent généralement les parcs éoliens offshore pendant les 15 à 20 premières années d’exploitation, ce qui ne signifie pas pour autant qu’ils ont atteint leur fin de vie à l’issue de cette période. Il est donc dans l’intérêt des exploitants de parcs de prolonger la durée de vie des éoliennes par la maintenance, la réparation, le repowering ou le démantèlement. Les données de suivi disponibles sont essentielles pour analyser les conditions d’exploitation et évaluer la fatigue des composants majeurs, comme les fondations ou les pales des éoliennes, mais bien souvent, ces informations ne sont pas disponibles ou partagées. Par exemple, lorsqu’un composant d’éolienne est réutilisé, l’ensemble de son historique de données est perdu.
Il en va de même pour les batteries : les recycleurs ne disposent pas d’informations sur la chimie des batteries d’occasion, et les reconditionneurs n’ont pas non plus d’informations sur leurs performances. Les fabricants de systèmes de stockage stationnaires ne reçoivent pas d’informations sur la conception des packs de batteries ni sur leur composition matérielle de la part des constructeurs de véhicules.[60]
Recommandation 7 : les décideurs publics devraient favoriser l’échange de données entre les principales parties prenantes pour l’ensemble des équipements renouvelables, par l’introduction de passeports produits.
À la suite d’une proposition législative de la Commission européenne, à partir de 2026, toutes les batteries commercialisées dans l’UE d’une capacité supérieure à 2 kWh devront être dotées d’un passeport batterie.[61] Ce passeport fournira des informations fiables sur chaque étape de la vie de la batterie, telles que la chimie des matériaux, l’origine, l’état général et la chaîne de traçabilité. Il permettra aux opérateurs de seconde vie de prendre des décisions commerciales éclairées et aux recycleurs de mieux planifier leurs opérations et d’améliorer l’efficacité du recyclage. Cette proposition devrait probablement être étendue à d’autres produits d’ici 2027, dans le cadre du futur règlement sur l’écoconception pour des produits durables (ESPR).[62] Les passeports produits sont devenus techniquement possibles grâce aux technologies numériques telles que le cloud, la blockchain et les plateformes numériques. De même, les politiques chinoises imposent la mise en place d’une plateforme de gestion de la traçabilité des batteries de traction des véhicules à énergies nouvelles, afin de garantir leur suivi et leur recyclage une fois retirées du service.
Un passeport produit pour les panneaux photovoltaïques pourrait également améliorer l’économie de la réparation, du reconditionnement et du recyclage. Ce passeport pourrait suivre et communiquer des informations telles que la composition des matériaux, la présence de substances dangereuses, la procédure de recyclage et de réparation, et l’usage. En Australie, la Circular PV Alliance travaille sur une base de données de profils de panneaux, qui rassemblera toutes les informations associées à un panneau certifié pour la réutilisation, y compris les résultats des tests, les travaux de reconditionnement réalisés et sa classification. Le projet Circusol (modèles économiques circulaires pour l’industrie solaire), financé par la Commission européenne, a expérimenté la mise en place d’une base de données permettant d’enregistrer les données de fabrication, d’installation et d’usage de chaque produit, afin de faciliter la réparation, la réutilisation, le reconditionnement et le recyclage en fin de vie.
Sécuriser un marché de l’occasion
Actuellement, le prix des panneaux photovoltaïques d’occasion n’est pas compétitif, mais cela pourrait bien évoluer à l’avenir. Aujourd’hui, un panneau photovoltaïque d’occasion se vend à environ 70 % du prix d’un panneau neuf[63] mais, compte tenu des coûts de démontage, de transport et de reconditionnement, les panneaux photovoltaïques d’occasion ne sont pas compétitifs, et le marché reste sous-développé. Toutefois, dans un avenir proche, les panneaux solaires d’occasion pourraient devenir moins chers, du fait de leur disponibilité croissante et de la hausse du prix des matières premières nécessaires à la fabrication de panneaux neufs.
L’absence de normes de qualité freine l’émergence d’un marché de l’occasion pour les panneaux photovoltaïques. L’absence de certificats de garantie de qualité ou de performance pour les panneaux de seconde vie n’est pas propice au développement du marché. Par ailleurs, évaluer l’état et la performance des panneaux d’occasion est difficile et coûteux, et peut représenter un coût équivalent à celui du panneau lui-même, comme c’est le cas en Australie par exemple.[64] Une norme de qualité, fondée sur un socle commun d’exigences de test et de seuils de performance, devrait garantir la sécurité et la fiabilité des panneaux d’occasion.
Recommandation 8 : les acteurs de l’industrie devraient établir une norme de qualité pour les panneaux photovoltaïques d’occasion, ainsi que pour les batteries lithium-ion et les équipements et composants d’éoliennes.
Des organisations internationales travaillent, avec les acteurs de l’industrie, sur des normes de sécurité pour les batteries de seconde vie. Ces normes, dont UL 1974 et IEC 62933-5-3, classent les batteries selon leur performance, pour une plus grande transparence sur l’offre de produits et la demande du marché.
Les gouvernements devraient également stimuler la demande de composants et d’équipements d’occasion. En Italie, contrairement à la plupart des autres pays, le reconditionnement d’installations d’énergie renouvelable déjà en exploitation, y compris les parcs éoliens, peut bénéficier d’incitations publiques.[65]
CRÉER LES BONNES CONDITIONS ÉCONOMIQUES ET POLITIQUES
Lever les freins financiers
Les coûts de collecte, de tri et de recyclage des équipements sont élevés. Par exemple, recycler un panneau photovoltaïque coûte entre 15 et 45 dollars aux États-Unis.[66]
Recommandation 9 : les décideurs publics devraient introduire des mesures de responsabilité élargie des producteurs (REP) pour l’ensemble du secteur des énergies renouvelables, afin de garantir un financement dédié et suffisant pour le traitement des équipements en fin de vie.
La responsabilité élargie des producteurs (REP) est une approche politique par laquelle les producteurs se voient attribuer une responsabilité importante, financière et/ou physique, pour le traitement ou l’élimination des produits en fin de vie.[67] Selon le principe de la REP, les producteurs d’équipements sont responsables du financement de la collecte, du tri et du recyclage des produits qu’ils ont mis sur le marché. L’Union européenne applique des mesures de REP pour les batteries depuis 2006 et pour les panneaux photovoltaïques depuis 2014.[68],[69] Une telle responsabilité pourrait en principe inciter à prévenir les déchets à la source et à favoriser l’écoconception, et jouer un rôle important dans la régulation et l’incitation à la réutilisation, par exemple en fixant des objectifs de part minimale de composants reconditionnés, pouvant être exprimés en économies de carbone.
Recommandation 10 : les investisseurs devraient noter leur portefeuille d’investissements selon les principes de l’économie circulaire, en tenant compte des risques d’approvisionnement en matériaux critiques et des impacts environnementaux du secteur des énergies renouvelables,
L’évaluation des investissements peut se mesurer par le pourcentage de matériaux critiques effectivement récupérables en fin de vie, le contenu recyclé ou les ventes issues de produits et services circulaires. Cependant, ces indicateurs sont souvent spécifiques à un modèle économique donné et ne mesurent pas précisément la circularité des investissements. Les investisseurs pourraient recourir à des indicateurs plus avancés, tels que Circulytics (Ellen MacArthur Foundation) ou les Circular Transition Indicators (World Business Council for Sustainable Development), qui mesurent la circularité globale d’une entreprise, et non uniquement ses produits et flux de matières. Les investisseurs pourraient également soutenir un label applicable à l’échelle mondiale, conçu pour permettre aux développeurs et exploitants de démontrer la circularité de leurs actifs d’énergie renouvelable. Ils pourraient s’appuyer sur le FAST-Infra Sustainable Infrastructure Label (label SI). Ce label vise à orienter davantage de capitaux vers les infrastructures durables, y compris les énergies renouvelables. « Soutenir la transition vers une économie circulaire » figure parmi les critères de durabilité retenus par le label. De nombreuses autres initiatives visent à classer et à suivre les investissements durables (par exemple, la taxonomie verte de l’UE, les obligations de publication d’informations en matière de durabilité, ou les normes de finance durable de l’IFRS). Celles-ci devraient également intégrer la performance en matière d’économie circulaire des projets parmi les critères de durabilité, plutôt que de s’appuyer uniquement sur les apports de la technologie elle-même en matière de durabilité.
Lever les freins réglementaires
Les lourdeurs administratives freinent la prolongation de la durée de vie des éoliennes. Selon une étude récente consacrée à l’Espagne, les principaux freins au repowering des éoliennes ne sont pas d’ordre technique ou commercial, mais résultent avant tout de barrières réglementaires ou administratives.[70] L’obligation de solliciter de nouveaux permis d’urbanisme et d’exploitation constitue une contrainte administrative superflue. En 2016, seuls six États membres de l’UE avaient inscrit une définition du repowering dans leur législation nationale. Et l’Italie est le seul État membre à avoir mis en place des incitations en faveur du repowering, tandis qu’aucun pays européen n’a instauré de procédures d’autorisation accélérées pour les projets de repowering.[71]
La durée des contrats de location des parcs éoliens, actuellement d’environ 25 ans, n’incite pas les fabricants à concevoir des éoliennes ayant une durée de vie plus longue. Les éoliennes ont été conçues pour correspondre à la durée des contrats de location, alors qu’il est tout à fait possible de concevoir des éoliennes durant bien plus de 25 ans. Par exemple, GE commercialise une éolienne terrestre certifiée pour une durée de vie de 40 ans, capable de réduire le coût actualisé de l’énergie des parcs éoliens jusqu’à 20 %.[72]Cependant, en 2014, la politique écossaise d’urbanisme (Scottish Planning Policy) a établi que les sites de parcs éoliens devaient pouvoir être utilisés à perpétuité, et ailleurs au Royaume-Uni, les baux ont été étendus à 50-60 ans, permettant de concevoir des parcs éoliens et leurs composants pour une durabilité accrue.
Certaines barrières réglementaires vont à l’encontre des stratégies d’économie circulaire. Aux États-Unis, pour être éligible au crédit d’impôt fédéral à l’investissement, une éolienne doit être neuve, c’est-à-dire ne pas comporter plus de 20 % de pièces d’occasion. Dans l’Union européenne, les parcs éoliens subventionnés ne peuvent pas être construits avec des pièces d’occasion issues de parcs démantelés. Des barrières réglementaires s’appliquent également à la réutilisation des panneaux photovoltaïques. En Australie par exemple, les panneaux d’occasion ne bénéficient pas des mêmes incitations que les panneaux neufs.[73] Aux États-Unis, les réglementations locales et étatiques relatives au raccordement, à la sécurité incendie, à la construction et à l’électricité peuvent directement interdire la réutilisation des panneaux solaires.[74]
L’absence d’incitations réglementaires fragilise les stratégies d’économie circulaire. De nombreux pays n’ont pas adopté d’incitations réglementaires en faveur du recyclage, favorisant de fait l’incinération ou la mise en décharge. Aux États-Unis, le coût du recyclage des modules photovoltaïques est souvent supérieur à celui d’options d’élimination moins coûteuses et plus accessibles. Résultat : moins de 10 % des panneaux solaires américains sont recyclés.[75] De même, il est moins coûteux d’incinérer ou de mettre en décharge les pales d’éoliennes que de les recycler.
Recommandation 11 : les décideurs publics devraient réviser les politiques existantes qui freinent la transition du secteur des énergies renouvelables vers l’économie circulaire.
Ayant identifié des barrières réglementaires spécifiques, certains gouvernements ont commencé à agir. Par exemple, la politique écossaise d’urbanisme a établi, en 2014, que les sites de parcs éoliens devaient pouvoir être utilisés à perpétuité. Au Royaume-Uni, les baux ont été étendus à 50-60 ans, permettant de concevoir des parcs éoliens et leurs composants pour une durabilité accrue.
À court terme, favoriser l’investissement dans les technologies de recyclage
Des investissements en capital importants dans les technologies et infrastructures de recyclage sont nécessaires. Bien que le recyclage soit l’option de dernier recours, car il implique la perte de la valeur incorporée dans les produits et composants, investir dans les technologies de recyclage reste essentiel pour récupérer les matériaux, en particulier pour le photovoltaïque, les éoliennes et les batteries, qui ne sont actuellement pas conçus pour la prolongation de leur durée de vie. En 2030, les capacités de recyclage des batteries en fin de vie devront être multipliées par plus de 25 par rapport à aujourd’hui.[76] Certaines cellules d’électrolyse utilisées pour la production d’hydrogène font appel à l’iridium, l’un des éléments les plus rares sur Terre. Pour répondre à la demande future en iridium, il sera essentiel de développer des infrastructures de recyclage des catalyseurs à base d’iridium, avec des taux techniques de recyclage en fin de vie d’au moins 90 %.[77]
Investir dans les infrastructures de recyclage n’est pas toujours attractif, et certainement risqué. Les installations de recyclage de batteries lithium-ion sont coûteuses à construire et à exploiter, et nécessitent des équipements sophistiqués pour traiter les émissions nocives générées par le procédé de fusion et gérer le risque d’incendie. Elles ne permettent pas non plus de récupérer tous les matériaux précieux des batteries à leur valeur maximale. Pour les modules photovoltaïques, les faibles volumes actuels, la disponibilité limitée des technologies de recyclage, les difficultés logistiques et le sous-développement des marchés pour les matériaux récupérés font du recyclage une activité peu rentable à l’échelle mondiale, selon l’Agence internationale de l’énergie.[78] Par ailleurs, face à l’évolution rapide des technologies, les entreprises envisageant d’investir dans le recyclage des batteries lithium-ion s’interrogent sur le risque qu’une autre chimie de batterie (comme la batterie à état solide) ou un autre système de propulsion (comme les piles à combustible à hydrogène) ne s’impose largement sur le marché dans les années à venir, réduisant ainsi la demande de recyclage des batteries lithium-ion existantes. En outre, d’ici 2030, les matériaux utilisés pourraient évoluer du nickel, du cobalt et du manganèse vers des matériaux plus abondants et moins coûteux, tels que le soufre, ce qui réduirait les revenus et marges du recyclage.[79]
Recommandation 12 : les décideurs publics devraient financer la recherche et le développement sur les technologies de recyclage afin de lever les freins existants et de stimuler l’investissement privé.
Des technologies de recyclage améliorées seront essentielles pour récupérer davantage de matériaux, et de meilleure qualité. C’est pourquoi certains gouvernements ont commencé à financer de grands projets de recherche. Par exemple, dans le cadre de l’Inflation Reduction Act américain, le Department of Energy a lancé un programme de 335 millions de dollars en soutien au recyclage des batteries. Financé au titre du programme européen H2020, le projet PHOTORAMA développe une technologie de recyclage fondée sur la délamination, qui préserve la pureté de matériaux précieux tels que le polysilicium cristallin et l’argent.
Recommandation 13 : les investisseurs devraient accroître leurs investissements dans le marché en croissance du recyclage des batteries et dans le marché émergent du recyclage photovoltaïque.
Le marché mondial du recyclage des batteries lithium-ion, porté par les volumes, la réglementation et la demande de matériaux, évalué à 390 millions d’euros en 2020, devrait atteindre 1,8 milliard d’euros d’ici 2027, avec un taux de croissance annuel composé de 24 %.[80] Plusieurs opérations ont déjà été réalisées, telles que celle de l’entreprise de recyclage Redwood Materials, qui a levé 700 millions de dollars, et celle d’Ascend Elements, qui a sécurisé 200 millions de dollars lors d’un tour de table de série C. Cette tendance devrait s’accélérer dans les années à venir.
Jusqu’à présent, le recyclage photovoltaïque était une activité peu rentable, mais de nouvelles technologies de délamination, qui séparent efficacement les cellules photovoltaïques de la plaque de verre, devraient permettre de récupérer les matériaux les plus précieux des panneaux en fin de vie. Par exemple, l’entreprise de recyclage ROSI a levé 7,4 millions d’euros auprès du groupe japonais ITOCHU Corporation. Le marché du recyclage des panneaux photovoltaïques devrait atteindre 2,6 milliards d’euros d’ici 2030, contre 162 millions d’euros en 2022.[81]
AVERTISSEMENT
Ce rapport a été commandé par Green Purposes Company Ltd et reflète les points de vue de GATE C, ses auteurs.
GATE C a apporté le plus grand soin à la préparation de ce rapport et s’est appuyé sur des informations qu’elle considère fiables. Toutefois, GATE C ne fait aucune déclaration et n’offre aucune garantie, à quelque partie que ce soit, concernant le contenu du rapport (y compris l’exactitude, l’exhaustivité et l’adéquation à un usage quelconque de ce contenu). GATE C (ainsi que les personnes et entités qui lui sont liées, ses employés et représentants) ne saurait être tenue responsable envers quelque partie que ce soit de toute réclamation ou perte, de quelque nature que ce soit, découlant de l’utilisation ou de la confiance accordée aux informations contenues dans ce rapport.
Ce rapport, dans son intégralité ou par extraits, ne peut être reproduit, cité ou distribué sans l’autorisation écrite de la Green Purposes Company et de GATE C, un tel consentement ne pouvant être refusé sans motif raisonnable.
Ce rapport doit être cité comme suit :
Pour une transition énergétique circulaire : plan d’action pour l’industrie, les décideurs et les investisseurs, GATE C (rapport commandé par la Green Purposes Company).
© Green Purposes Company, février 2023
NOTES DE FIN
[1] Finance Earth. 2021. A Market Review of Nature-Based Solutions: An Emerging Institutional Asset Class (commissioned by the Green Purposes Company).
[2] International Energy Agency, Net Zero by 2050: a Roadmap for the Global Energy Sector, octobre 2021.
[3] International Energy Agency, Net Zero by 2050: a Roadmap for the Global Energy Sector, octobre 2021.
[4] International Energy Agency, Net Zero by 2050: a Roadmap for the Global Energy Sector, octobre 2021.
[5] International Energy Agency, Net Zero by 2050: a Roadmap for the Global Energy Sector, octobre 2021.
[6] International Renewable Energy Agency, Solar PV, 2022.
[7] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[8] La production d’un térawattheure d’électricité d’origine photovoltaïque peut consommer 300 % de métaux de plus que la production d’un térawattheure à partir d’une centrale à gaz.
[9] Un pack de batterie lithium-ion pour véhicule contient en moyenne environ 8 kg de lithium, 35 kg de nickel, 20 kg de manganèse et 14 kg de cobalt.
[10] L’offre de lithium, de graphite, de cobalt, de nickel et de terres rares devra respectivement être multipliée par 42, 25, 21, 19 et 7 d’ici 2040 par rapport aux niveaux de 2020.
[11] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[12] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[13] CSIS, Safeguarding Critical Minerals for the Energy Transition, janvier 2022.
[14] Le coût actualisé de l’électricité (LCOE) est une mesure du coût total moyen de l’électricité sur l’ensemble de la durée de vie d’un actif de production. Il permet de comparer le coût de différentes méthodes de production d’électricité.
[15] International Renewable Energy Agency, Renewable Power Generation Costs in 2021, 2022.
[16] International Renewable Energy Agency, Renewable Power Generation Costs in 2021, 2022.
[17] International Energy Agency, Critical minerals threaten a decades-long trend of cost declines for clean energy technologies, mai 2022.
[18] National Renewable Energy Laboratory, Solar Photovoltaic Module Recycling: A Survey of U.S. Policies and Initiatives, 2021.
[19] International Energy Agency, Special Report on Solar PV Global Supply Chains, juillet 2022.
[20] U.S. Department of Energy, Research Plan to Reduce, Recycle, and Recover Critical Materials in Lithium-Ion Batteries, juin 2019.
[21] International Renewable Energy Agency, End-of-life management: Solar Photovoltaic Panels, 2016.
[22] Atasu Atalay et al., The Dark Side of Solar Power, Harvard Business Review, juin 2021.
[23] Pu Liu, Claire Y. Barlow, Wind turbine blade waste in 2050, Waste Management, 2017.
[24] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[25] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[26] Source : Ellen MacArthur Foundation.
[27] http://www.siemensgamesa.com.
[28] Ian Marius Peters et al., The value of stability in photovoltaics, Joule, 2021.
[29] Offshore Renewable Energy (ORE) Catapult, The End of Life Materials Mapping for Offshore Wind in Scotland, juillet 2022.
[30] Sajjad Mahmoudi et al., Environmental impacts and economic feasibility of end of life photovoltaic panels in Australia: A comprehensive assessment, Journal of Cleaner Production, 2020.
[31] Achim Kampker, Battery pack remanufacturing process up to cell level with sorting and repurposing of battery cells, Journal of Remanufacturing, 2021.
[32] Offshore Renewable Energy (ORE) Catapult, End-of-life planning in offshore wind, avril 2021.
[33] International Energy Agency, Special Report on Solar PV Global Supply Chains, juillet 2022.
[34] International Renewable Energy Agency, End-of-life management: Solar Photovoltaic Panels, 2016.
[35] U.S. Department of Energy, Research Plan to Reduce, Recycle, and Recover Critical Materials in Lithium-Ion Batteries, juin 2019.
[36] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[37] Yanyan Zhao et al., A Review on Battery Market Trends, Second-Life Reuse, and Recycling, Sustainable Chemistry, 2021.
[38] Global Battery Alliance, A Vision for a Sustainable Battery Value Chain in 2030: Unlocking the Full Potential to Power Sustainable Development and Climate Change Mitigation, septembre 2019.
[39] Global Battery Alliance, A Vision for a Sustainable Battery Value Chain in 2030: Unlocking the Full Potential to Power Sustainable Development and Climate Change Mitigation, septembre 2019.
[40] ARUP, Circular batteries: Circular business models for the lithium-ion battery industry,
[41] Nafsika Stavridou et. Al, Lattice and Tubular Steel Wind Turbine Towers. Comparative Structural Investigation, Energies, 2020.
[42] International Energy Agency, The Role of Critical Minerals in Clean Energy Transitions, Mars 2022.
[43] https://modvion.com.
[44] https://ascendelements.com.
[45] Heath Garvin A. et al., A critical review of the circular economy for lithium-ion batteries and photovoltaic modules – status, challenges, and opportunities, Journal of the Air & Waste Management Association, 2022.
[46] Achim Kampker et al, Battery pack remanufacturing process up to cell level with sorting and repurposing of battery cells, Journal of Remanufacturing, 2021.
[47] International Renewable Energy Agency, End-of-life management: Solar Photovoltaic Panels, 2016.
[48] Enel, Circular Economy Enel Position Paper, décembre 2020.
[49] International Energy Agency, PV Module Design for Recycling Guidelines, 2021.
[50] European Commission, Impact assessment report accompanying the document Proposal for a Regulation of the European Parliament and of the Council concerning batteries and waste batteries, repealing Directive 2006/66/EC and amending Regulation (EU) 2019/1020, 2020.
[51] International Energy Agency, Special Report on Solar PV Global Supply Chains, juillet 2022.
[52] McKinsey & Company, Second-life EV batteries: The newest value pool in energy storage, avril 2019.
[53] Global Battery Alliance, A Vision for a Sustainable Battery Value Chain in 2030: Unlocking the Full Potential to Power Sustainable Development and Climate Change Mitigation, septembre 2019.
[54] Boston Consulting Group, The Case for a Circular Economy in Electric Vehicle Batteries, septembre 2020.
[55] Anne P.M. Velenturf et al., Reducing material criticality through circular business models: Challenges in renewable energy, One Earth, 2021.
[56] ITOCHU, ITOCHU Announces Signing of Capital and Business Alliances with ROSI, a Solar Panel Recycling Business Operator, 2022.
[57] European Commission, Proposal for a Regulation of the European Parliament and of the Council concerning batteries and waste batteries, repealing Directive 2006/66/EC and amending Regulation (EU) No 2019/1020, 2020.
[58] EY-Parthenon, 10 ways to help build a thriving battery recycling industry in Europe, septembre 2022.
[59] Zhe Wang, Analysis of Lithium Battery Recycling System of New Energy Vehicles under Low Carbon Background, IOP Conference Series: Earth and Environmental Science, 2020.
[60] Martin F. Börner, et al., Challenges of second-life concepts for retired electric vehicle batteries, Cell Reports Physical Science, 2022.
[61] European Commission, Proposal for a Regulation of the European Parliament and of the Council concerning batteries and waste batteries, repealing Directive 2006/66/EC and amending Regulation (EU) No 2019/1020, 2020.
[62] European Commission, Proposal for a Regulation of the European Parliament and of the Council establishing a framework for setting ecodesign requirements for sustainable products and repealing Directive 2009/125/EC, 2022.
[63] International Renewable Energy Agency, End-of-life management: Solar Photovoltaic Panels, 2016.
[64] ARUP, Circular photovoltaics: Circular business models for Australia’s solar photovoltaics industry, 2019.
[65] Décret FER1.
[66] U.S. Department of Energy, Solar Energy Technologies Office Photovoltaics End-of-Life Action Plan, mars 2022.
[67] Source : Organisation de coopération et de développement économiques.
[68] Directive 2006/66/CE du Parlement européen et du Conseil du 6 septembre 2006 relative aux piles et accumulateurs ainsi qu’aux déchets de piles et d’accumulateurs, et abrogeant la directive 91/157/CEE.
[69] Directive 2012/19/UE du Parlement européen et du Conseil du 4 juillet 2012 relative aux déchets d’équipements électriques et électroniques (DEEE).
[70] Miguel de Simón-Martín et al., Multi-dimensional barrier identification for wind farm repowering in Spain through an expert judgment approach, Renewable and Sustainable Energy Reviews, 2022.
[71] WindEurope, Repowering and Lifetime Extension: making the mist of Europe’s wind resource, juin 2017.
[72] Reuters Events, GE’s 40-year turbine life certificate could cut costs by 20%, juillet 2019.
[73] ARUP, Circular photovoltaics: Circular business models for Australia’s solar photovoltaics industry, 2019.
[74] National Renewable Energy Laboratory, A Circular Economy for Solar Photovoltaic System Materials: Drivers, Barriers, Enablers, and U.S. Policy Considerations, 2021.
[75] National Renewable Energy Laboratory, Solar Photovoltaic Module Recycling: A Survey of U.S. Policies and Initiatives, mars 2021.
[76] Global Battery Alliance, A Vision for a Sustainable Battery Value Chain in 2030: Unlocking the Full Potential to Power Sustainable Development and Climate Change Mitigation, septembre 2019.
[77] Christine Minke et al., Is iridium demand a potential bottleneck in the realization of large-scale PEM water electrolysis?, International Journal of Hydrogen Energy, 2021.
[78] International Energy Agency, Status of PV Module Recycling in Selected IEA PVPS Task 12 Countries, 2022.
[79] BCG, The Case for a Circular Economy in Electric Vehicle Batteries, septembre 2020.
[80] Research and Markets, Lithium-Ion Battery Recycling Market – Forecasts from 2022 to 2027, août 2022.
[81] Rystad Energy, Reduce, reuse: Solar PV recycling market to be worth $2.7 billion by 2030, juillet 2022.
Connect with our circular economy consultants to know more